
由于大龄鸡比例偏高、新开产蛋鸡未达到理想生量、高温影响产蛋率以及节假日备货需求逐渐上升等多重利好因素的叠加,鸡蛋近期合约价格展现出强势反弹的趋势。与之相对,远期合约受到产能恢复的压力,涨幅不及近月合约。
在鸡蛋主力合约价格一度跌破4000元每500千克的关键心理价位后,如今已重回上涨轨道,市场对未来鸡蛋价格的看涨预期开始升温,给市场信心注入了活力。
新开产蛋鸡尚未大量供给
2025年整体蛋鸡养殖行业面临低迷局面,全年大部分时间蛋价疲软,许多养殖户处于微小盈利或亏损的状态,这种情况显著打击了补栏的积极性。至2026年6月30日,在产蛋鸡存栏约12.83亿只,虽然环比略有增长0.31%,但同比却大幅下降了4.25%。调研显示,蛋鸡在2025年四季度至2026年一季度的补栏意愿较低,直到2026年4月蛋价开始回升和养殖利润好转后,补栏才开始增多。根据养殖周期推算,2026年9月将迎来大量新产蛋鸡的入市,因而当前市场上的鸡蛋供应增加的预期非常有限,近月合约价格受制于供给的影响,远期合约则因产能恢复预期的挤压而呈现走弱状态。
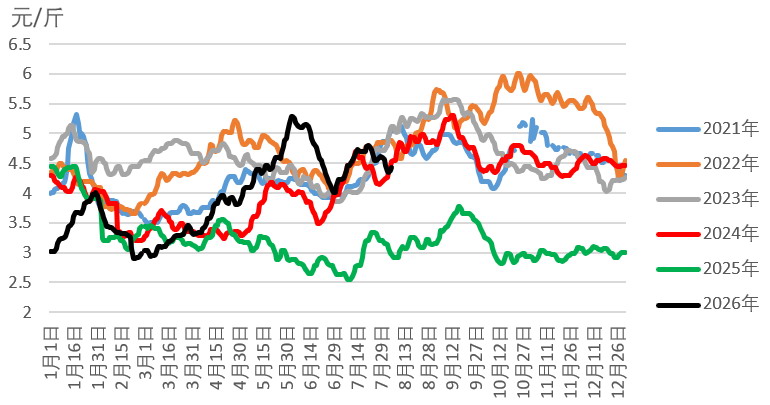
图为鸡蛋主产区均价变化
高温影响产蛋率
目前,大龄鸡的比例偏高,而高温对它们的影响尤为明显。截止到7月31日,鸡蛋的产蛋率为88.76%,呈现出持续的下行趋势。高温潮湿天气容易引起蛋鸡热应激,从而导致产蛋率下降。此外,高温还会降低饲料的转化率,饲养场在通风和降温方面的额外投入使得整体养殖成本相较于春秋季提高了0.1至0.2元每斤,这无形中也为鸡蛋近月合约价格提供了底部支撑。
节日备货提前启动
进入8月上旬,随着中秋节的临近,月饼、糕点及烘焙行业纷纷开始原料采购,日常需求的急剧增加直接推动了鸡蛋的集中走货,形成一个刚需局面。8月下旬,学校也即将开学,食堂的备货需求将再度提升,进一步为鸡蛋近月合约价格提供了支撑。据统计,截止到7月30日,鸡蛋的流通库存为1.02天,较7月23日上升了5.15%,而且比去年同期也增加了7.37%。根据钢联对全国五个主要销区的监测,截至7月30日,鸡蛋销量已达5794.68吨,较7月23日上升3.32%。需求的改善以及集中备货无疑对近月合约价格构成了有效支撑。
生鲜期货的限仓规定
生鲜期货产品存在严格的限仓政策。在进入交割月的前一个月,仓位限制会在两个时间节点调整:第一个交易日起,限仓标准降低到400手;若原有持仓超出限制,则需在此之前自行减仓。到第十个交易日起,限仓标准会进一步减至120手,持仓需在此期间调整至规定范围。根据规定,鸡蛋近月2609合约在8月3日后将限仓至400手,而到8月10日则降至120手;在9月交割月后,个人客户的持仓需减至0手。可以看出,限仓政策的实施将导致空单逐渐被释放,从而进一步助推鸡蛋2609合约的上行。
市场展望
综合来看,鸡蛋市场受益于鸡龄结构不平衡、新开产蛋鸡供给尚未见成效、高温低产蛋率、以及节日备货需求上升等多项利好因素,当下近月合约价格得到强有力的支撑。相对而言,远月合约则面临产能逐步恢复的预期压力,涨幅逊色于近月合约。未来市场走势将重点关注节日备货的进展及蛋鸡产能的恢复节奏。(作者单位:华安期货)